Risk Assessment: Grundlage eines disziplinierten Portfoliomanagements
Risk Assessment: Grundlage eines disziplinierten Portfoliomanagements
Jede Investmententscheidung ist mit Unsicherheit verbunden. Marktbedingungen können sich verändern, Vermögenspreise schwanken, Liquidität kann zurückgehen und wirtschaftliche Entwicklungen können Portfolios auf unerwartete Weise beeinflussen. Professionelle Investoren bewerten Anlagechancen deshalb nicht ausschließlich anhand der erwarteten Rendite.
Ein strukturiertes Risk Assessment schafft die Grundlage dafür, mögliche Risiken einzelner Investments und des Gesamtportfolios frühzeitig zu erkennen. Es unterstützt Investoren sowohl vor der Kapitalallokation als auch während der gesamten Haltedauer eines Investments.
Für institutionelle Anleger, Family Offices und professionelle Vermögensverwalter ist die Risikobewertung kein isolierter Kontrollprozess. Sie ist ein zentraler Bestandteil von Research, Portfoliokonstruktion und Governance.
Was ist Risk Assessment?
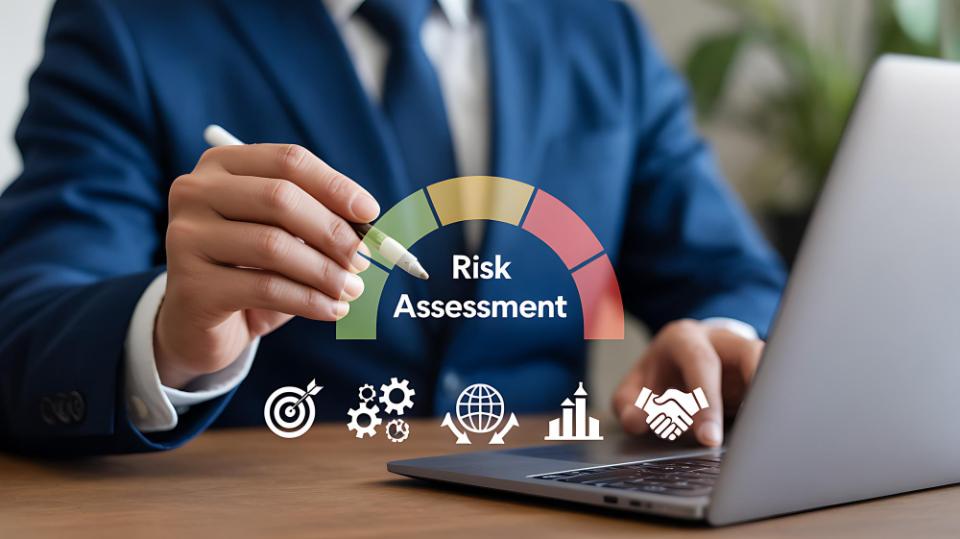
Risk Assessment bezeichnet den systematischen Prozess der Identifikation, Analyse und Bewertung von Risiken innerhalb eines Investments oder Portfolios.
Dabei werden sowohl die Eintrittswahrscheinlichkeit negativer Entwicklungen als auch ihre möglichen Auswirkungen berücksichtigt. Zu den relevanten Bereichen gehören unter anderem Marktrisiken, Liquiditätsrisiken, Konzentrationsrisiken, Gegenparteirisiken, operative Risiken und regulatorische Faktoren.
Ziel ist nicht die vollständige Vermeidung von Unsicherheit. Vielmehr soll beurteilt werden, ob die bestehenden Risiken mit den Anlagezielen, dem Zeithorizont und dem erwarteten Renditeprofil vereinbar sind.
Markt- und Bewertungsrisiken
Marktrisiken entstehen durch Veränderungen von Aktienkursen, Zinsen, Währungen, Kreditbedingungen und makroökonomischen Rahmenbedingungen.
Ein professionelles Risk Assessment untersucht, wie empfindlich ein Investment auf solche Veränderungen reagiert. Gleichzeitig wird bewertet, ob aktuelle Bewertungen ein angemessenes Verhältnis zwischen Risiko und Ertrag bieten.
Diese Analyse ist besonders relevant, wenn starke Marktbewegungen dazu führen, dass Preise nicht mehr vollständig durch fundamentale Faktoren gestützt werden.
Liquiditätsrisiken
Liquidität spielt im institutionellen Portfoliomanagement eine zentrale Rolle.
Ein Investment kann unter normalen Marktbedingungen liquide erscheinen, in Stressphasen jedoch nur schwer veräußerbar sein. Deshalb werden Handelsvolumen, Marktbreite, Rückgabefristen, Halteperioden, Abwicklungsstrukturen und mögliche Liquiditätsengpässe analysiert.
Ein Portfolio mit unzureichender Liquidität kann gezwungen sein, Vermögenswerte zu ungünstigen Preisen zu verkaufen oder kurzfristige Verpflichtungen nicht effizient zu erfüllen.
Konzentrations- und Korrelationsrisiken
Diversifikation reduziert Risiken nur dann wirksam, wenn die einzelnen Portfolioexpositionen tatsächlich unterschiedlich sind.
Ein umfassendes Risk Assessment analysiert Konzentrationen nach Anlageklasse, Strategie, Region, Sektor, Emittent und Renditequelle. Zusätzlich werden Korrelationen zwischen einzelnen Positionen untersucht.
Besonders in volatilen Marktphasen können zuvor wenig korrelierte Anlagen gleichzeitig an Wert verlieren. Das Verständnis dieser Zusammenhänge ist daher entscheidend für robuste Portfolios.
Operative Risiken und Governance
Nicht alle Risiken entstehen direkt an den Kapitalmärkten.
Schwache interne Kontrollen, unklare Entscheidungsstrukturen, unzureichende Aufsicht oder mangelnde Transparenz können Investmentergebnisse erheblich beeinflussen. Institutionelle Risikobewertungen berücksichtigen deshalb auch organisatorische Stabilität, interne Prozesse, Berichtsstandards, Dienstleisterstrukturen und Governance.
Eine starke Governance garantiert keine Rendite, reduziert jedoch die Wahrscheinlichkeit vermeidbarer operativer Fehler.
Szenarioanalysen und Stresstests
Historische Daten bilden nicht jede mögliche Marktentwicklung ab.
Mithilfe von Szenarioanalysen und Stresstests wird untersucht, wie ein Portfolio auf hypothetische Belastungen reagieren könnte. Dazu gehören beispielsweise deutliche Kursverluste, steigende Zinsen, Währungsschwankungen, sinkende Liquidität oder gleichzeitige Verluste in mehreren Strategien.
Diese Verfahren machen Risiken sichtbar, die unter normalen Marktbedingungen möglicherweise nicht erkennbar sind.
Kontinuierliches Risk Assessment
Die Risikobewertung endet nicht mit der Freigabe eines Investments.
Marktbedingungen, Portfolioexpositionen, Liquidität und organisatorische Strukturen verändern sich im Zeitverlauf. Institutionelle Investoren überprüfen deshalb regelmäßig, ob die ursprünglichen Annahmen weiterhin gültig sind.
Eine kontinuierliche Überwachung ermöglicht es, neue Risiken frühzeitig zu erkennen und Portfolioentscheidungen rechtzeitig anzupassen.
Risk Assessment in der Portfoliokonstruktion
Eine professionelle Portfoliokonstruktion besteht nicht nur aus der Auswahl attraktiver Einzelinvestments.
Jede neue Allokation muss im Kontext des Gesamtportfolios bewertet werden. Ein Investment kann ein überzeugendes Renditepotenzial bieten und gleichzeitig bestehende Konzentrationen erhöhen, Liquidität reduzieren oder bereits vorhandene Risiken verstärken.
Daher wird analysiert, welchen zusätzlichen Beitrag ein Investment zum Gesamtrisiko des Portfolios leistet. Dieser Ansatz unterstützt eine ausgewogene Kapitalallokation und langfristig konsistente Investmententscheidungen.
Fazit
Ein strukturiertes Risk Assessment bildet die Grundlage fundierter Investmententscheidungen und widerstandsfähiger Portfolios.
Durch die Analyse von Markt-, Liquiditäts-, Konzentrations-, Governance- und operativen Risiken können Investoren besser beurteilen, welche Risiken sie eingehen und ob diese langfristig mit ihren Anlagezielen vereinbar bleiben.
Für langfristig orientierte Investoren ist Risikobewertung deshalb nicht nur ein defensiver Prozess, sondern ein wesentlicher Bestandteil verantwortungsvoller Kapitalallokation.